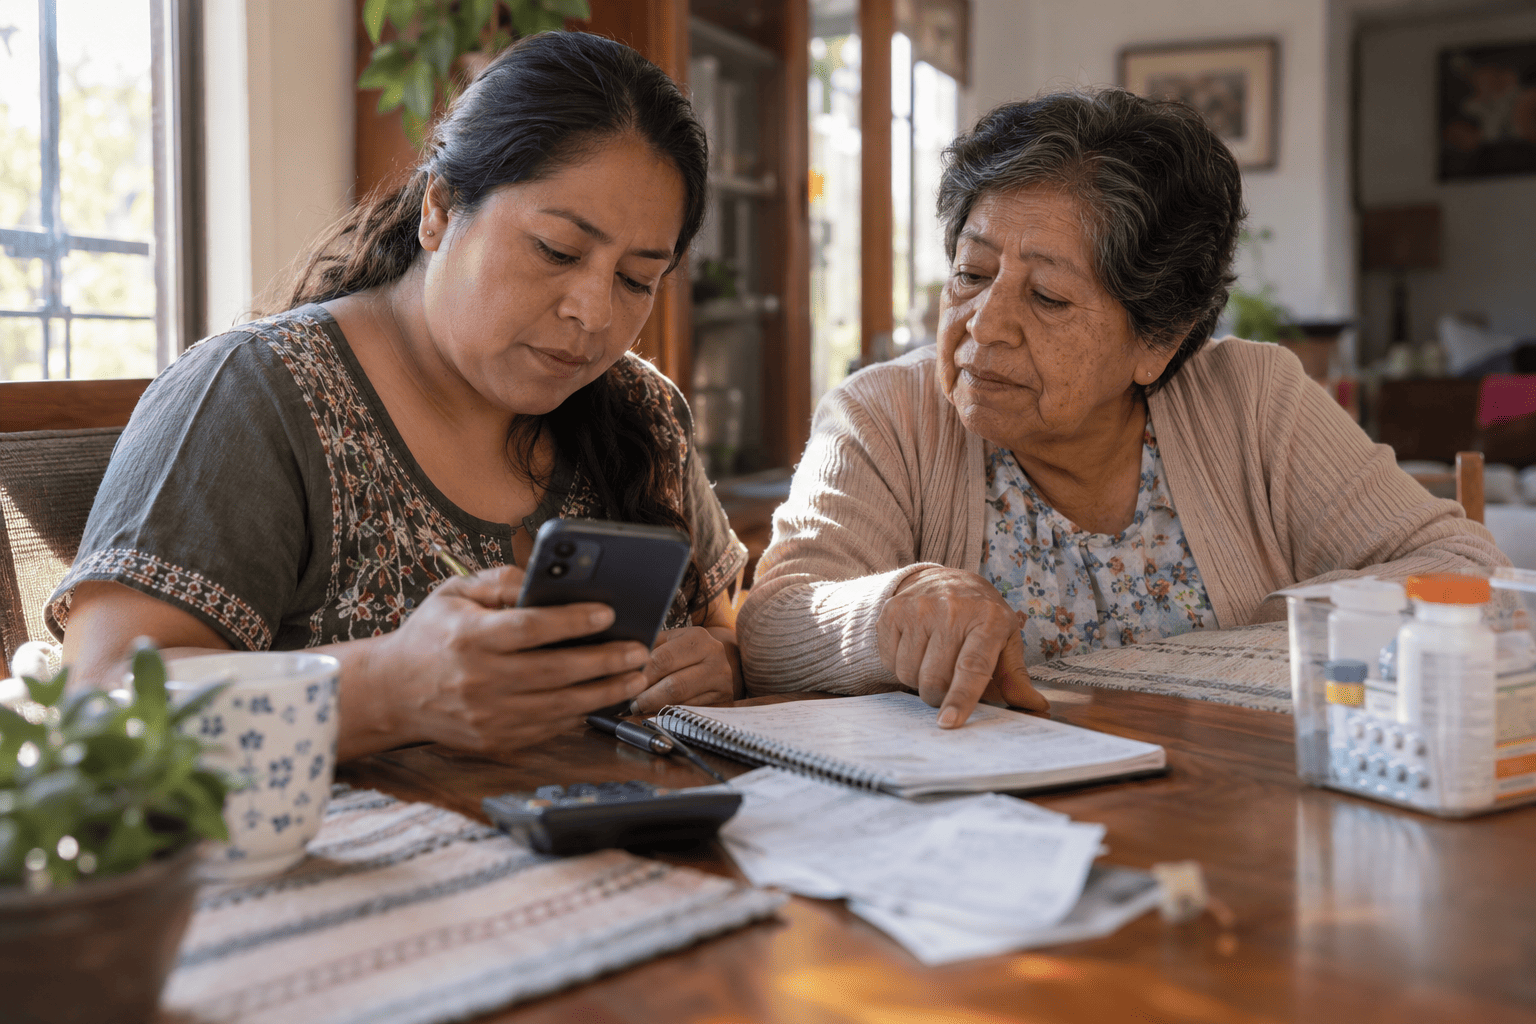
Tienes 38 años, pagas renta o hipoteca, quizá tienes hijos en la escuela y, desde hace un tiempo, también cubres parte de los gastos de tus padres: el súper, las medicinas, el recibo de la luz. Nadie te lo pidió de forma formal, simplemente pasó. Y cada mes que transfieres ese dinero, la aportación a tu propio retiro se queda para “el próximo mes”.
A eso se le llama generación sándwich: personas que sostienen al mismo tiempo a la generación de arriba y a la de abajo. En México no es un caso raro. Según la Encuesta Nacional para el Sistema de Cuidados (ENASIC) 2022 del INEGI, 31.7 millones de personas de 15 años o más dieron cuidados a alguien, y 75.1% de ellas fueron mujeres.
La pregunta no es si ayudar o no. Es cómo hacerlo sin que, dentro de 25 años, tus hijos tengan que hacer lo mismo contigo.
Respuesta rápida: Antes de fijar cuánto das, separa tu ahorro para el retiro y tu fondo de emergencia como gastos fijos. Luego elige la forma de apoyo que mejor encaje con la situación de tus padres (cantidad fija, gastos específicos o vivir juntos) y reparte la carga con tus hermanos y con los programas públicos que ya les corresponden.
Las 4 formas de apoyar a tus padres
No hay una sola manera de ayudar. Cada una tiene un costo distinto para tu bolsillo y un nivel distinto de control sobre tu presupuesto.
Apoyo mensual fijo
Les transfieres una cantidad definida cada quincena o cada mes y ellos la administran. Es la opción más sencilla y la que más respeta su autonomía.
Funciona bien cuando tus padres son independientes, manejan bien su dinero y tienen gastos estables. El riesgo es que la cantidad tiende a subir sin que lo notes: hoy son 3,000 pesos, en un año son 4,500 porque “subió todo”.
Si eliges esta vía, ponle un tope por escrito en tu presupuesto y revísalo una vez al año, no cada vez que te lo pidan.
Pago directo de gastos específicos
En lugar de darles efectivo, tú pagas ciertos conceptos: el predial, el teléfono, las medicinas de cada mes o la consulta con el especialista. Domicilias esos cargos o los pagas tú directamente.
Esta opción te da más control y te ayuda a ver en qué se va cada peso. También evita malentendidos, porque los dos lados saben qué cubre cada quien. La desventaja es que puede sentirse como que les quitas libertad, así que conviene platicarlo antes.
Vivir juntos
Tus padres se mudan contigo, o tú con ellos. En el papel, ahorra dinero: se comparte renta, servicios y comida. En la práctica, cambia todo el presupuesto del hogar.
Sube el consumo de luz, gas y agua; puede ser necesario adaptar la casa (barandales, regadera sin escalón), y si alguno requiere cuidados, alguien de la casa reduce horas de trabajo. Ese ingreso perdido casi nunca se cuenta como gasto, y suele ser el más caro de todos.
Antes de decidir, haz la cuenta completa: lo que se ahorra en renta contra lo que se suma en servicios, adaptaciones y horas de trabajo que se dejan de cobrar.
Apoyo en trámites y programas
No todo el apoyo es dinero. Muchos adultos mayores no reciben ingresos a los que tienen derecho porque nadie les ayudó a tramitarlos.
Revisa estos puntos con tus padres:
- Pensión para el Bienestar de las Personas Adultas Mayores: en 2026 paga 6,400 pesos bimestrales a personas de 65 años o más. Si alguno de tus padres cumple la edad y no está inscrito, es lo primero que conviene resolver.
- Pensión Mujeres Bienestar: para mujeres de 60 a 64 años, con 3,100 pesos bimestrales en 2026.
- Pensión del IMSS o ISSSTE: si cotizaron, confirma que ya la tramitaron y que reciben el monto correcto.
- Seguridad social a través de ti: la Ley del Seguro Social permite registrar como beneficiarios al padre y la madre del asegurado que vivan en su hogar. Pregunta en tu Unidad de Medicina Familiar qué documentos te piden para darlos de alta.
Un par de tardes dedicadas a estos trámites pueden reducir mucho lo que sale de tu bolsillo cada mes.
Entérate más: Crédito para adultos mayores y pensionados: qué piden los bancos y qué alternativas existen
Diferencias clave entre cada opción
| Forma de apoyo | Control sobre el gasto | Riesgo para tu presupuesto | Conviene si… |
|---|---|---|---|
| Monto fijo | Bajo | Que suba sin plan | Tus padres son independientes |
| Gastos específicos | Alto | Bajo, si está acotado | Hay gastos claros y recurrentes |
| Vivir juntos | Medio | Alto (gastos ocultos) | Necesitan compañía o cuidados |
| Trámites y programas | No aplica | Ninguno | Siempre, como primer paso |
Cuál conviene según tu situación
Tu decisión depende menos de cuánto ganas y más de en qué etapa están tus padres y cuántas personas pueden compartir la carga.
- Si tus padres tienen pensión pero no les alcanza: cubre gastos específicos (medicinas, servicios) en vez de dar efectivo. Así complementas su ingreso sin crear una dependencia total.
- Si no tienen ningún ingreso: empieza por los programas públicos y por revisar si alguno tiene derecho a una pensión del IMSS o ISSSTE. Después define un monto fijo con tope.
- Si tienes hermanos: reúnanse y pongan por escrito quién aporta qué. El que vive más cerca suele poner tiempo; los que viven lejos pueden poner más dinero. Lo que no funciona es que una sola persona cargue con todo porque “es la que está”.
- Si alguno de tus padres necesita cuidados diarios: evalúa con calma si vivir juntos es viable o si conviene pagar ayuda por horas. Compara el costo de esa ayuda contra el ingreso que dejarías de ganar si tú reduces tu jornada.
- Si tú tienes deudas caras (tarjetas, préstamos personales): prioriza liquidarlas. Un apoyo generoso financiado con tarjeta termina saliendo mucho más caro para todos.
Cómo proteger tu retiro mientras ayudas
Aquí está el error más común: el apoyo a los padres se paga primero y el ahorro para el retiro se queda con lo que sobre. Casi nunca sobra.
Invierte el orden. Estos son los pasos:
- Fija tu ahorro para el retiro como gasto fijo. Aunque sea una cantidad pequeña, domicíliala a tu Afore o a tu plan de retiro el mismo día que cobras.
- Mantén tu fondo de emergencia aparte. Si una hospitalización de tu papá se paga con tu único ahorro, el siguiente imprevisto te obliga a endeudarte.
- Define el monto de apoyo con lo que queda. No al revés. Si la cantidad no alcanza, la solución es repartir entre hermanos o buscar programas, no sacrificar tu retiro.
- Aprovecha el beneficio fiscal. Las aportaciones voluntarias a la Afore son deducibles en tu declaración anual, con un límite de 10% de tus ingresos del año o cinco veces la UMA anual, lo que resulte menor (artículo 151 de la Ley del ISR). Esa devolución puede servir para reforzar tu ahorro.
- Revisa tu propia protección. Un seguro de gastos médicos o de vida para ti no es un lujo: si a ti te pasa algo, dos generaciones se quedan sin respaldo.
Piénsalo así: proteger tu retiro también es cuidar a tus padres y a tus hijos. Si llegas a los 65 sin ahorro, la historia se repite con ellos.
Entérate más: Aportaciones voluntarias a la Afore o plan personal de retiro: cuál te conviene
Una plática que conviene tener pronto
Muchas familias evitan hablar de dinero hasta que hay una emergencia, y en ese momento se decide con prisa y con culpa. Siéntate con tus padres y, si los hay, con tus hermanos, para revisar tres cosas: qué ingresos tienen hoy, qué gastos son fijos y qué pasaría si alguno se enferma.
No hace falta resolver todo en una tarde. Basta con salir de la plática con una lista de trámites pendientes, un monto de apoyo acordado y una fecha para volver a revisarlo.
Empieza este mes por lo más sencillo: confirma si tus padres ya reciben la Pensión para el Bienestar o cualquier otra pensión a la que tengan derecho, y domicilia una aportación a tu Afore, aunque sea de 500 pesos. Son dos pasos pequeños que cambian la dirección de los próximos años.